Custos maiores, aluguéis mais firmes: o segundo mandato de Trump e os imóveis de aluguel nos EUA

Ruben Pueyo profile image

Por Ruben Pueyo | Bricksave

Outubro 29, 2026

Notícias > Artigo do Blog > Custos maiores, aluguéis mais firmes: o …

Os juros das hipotecas voltaram a passar de 7%, os custos de construção estão subindo e menos casas novas estão sendo concluídas. Veja o que 21 meses de mudanças de política significaram para preços, aluguéis e rendimentos nos mercados dos EUA onde a Bricksave investe.

Busto dourado de Donald Trump diante de maços de notas de US$ 100
Após 21 meses do segundo mandato de Donald Trump, suas políticas de tarifas, imigração e impostos estão mudando o custo de ter e alugar imóveis nos EUA.

Após 21 meses do segundo mandato de Donald Trump, a maior mudança para os imóveis de aluguel nos EUA tem sido o custo, não a demanda. Crédito mais caro, materiais mais caros e menos casas novas mantiveram mais famílias no aluguel.

Este artigo mostra o que os dados indicam desde janeiro de 2025, quais políticas provavelmente contribuíram e o que tem pouco a ver com Washington. O foco são os mercados de casas unifamiliares para aluguel onde a Bricksave investe, Chicago, Cleveland e Nova York, com um olhar mais breve sobre Detroit, Filadélfia, San Antonio e Miami. Se o modelo é novo para você, comece por como funciona o investimento imobiliário fracionado.

01 — Juros

Os juros das hipotecas caíram e depois voltaram a subir

O crédito não ficou mais barato. A taxa fixa de hipoteca de 30 anos ficou em média em 7,04% em meados de janeiro de 2025 e em 7,32% em 22 de outubro de 2026. Nesse intervalo, caiu para 6,06% em janeiro de 2026, o menor nível em três anos (Freddie Mac, outubro de 2026).

O Federal Reserve cortou sua taxa básica três vezes no fim de 2025 e a elevou em setembro de 2026, a primeira alta desde 2023 (Federal Reserve, setembro de 2026). O gatilho foi a inflação: os preços ao consumidor subiram 3,7% nos 12 meses até setembro, puxados pela energia (BLS, outubro de 2026). Os juros das hipotecas acompanham mais de perto o rendimento do título do Tesouro de 10 anos, hoje perto de 5%, do que a própria taxa do Fed.

Juros altos prejudicam quem compra, mas mantêm os inquilinos no aluguel.

Para os proprietários de imóveis de aluguel, o efeito tem dois lados. Juros altos limitam a valorização e encarecem a alavancagem. Juros altos prejudicam quem compra, mas mantêm os inquilinos no aluguel. A demanda por casas unifamiliares para aluguel subiu 21,6% na comparação anual em setembro (Zillow via Mortgage.news, outubro de 2026).

02 — Custos e oferta

Tarifas e falta de mão de obra freiam a construção

As tarifas sobre madeira, aço, alumínio e outros materiais elevaram o custo de construir e reformar. A mão de obra é a segunda pressão. Os imigrantes representam mais de um quarto dos trabalhadores da construção, e a Associação Nacional de Construtores de Imóveis (NAHB) estima um déficit de cerca de 300.000 trabalhadores, agravado pela fiscalização migratória mais rígida (NAHB, setembro de 2026).

Várias casas com estrutura de madeira em construção em um novo loteamento residencial
Casas novas em construção. O aumento dos custos de materiais e de mão de obra está desacelerando o ritmo das obras. Foto: Troy Mortier / Unsplash

O resultado é menos oferta nova. As conclusões de imóveis caíram 14,0% nos 12 meses até setembro de 2026 (dados do Census Bureau dos EUA via Mortgage News Daily, outubro de 2026). A confiança dos construtores caiu para 29, o menor nível desde junho de 2012, com os construtores apontando custos maiores de crédito, materiais e diesel (NAHB, outubro de 2026).

Nem tudo se deve à política. O boom de construção de apartamentos de 2021–2024, que segurou os aluguéis durante 2025, já estava perdendo força depois das altas de juros do Fed em 2022–2023. Menos conclusões agora significam menos concorrência para os imóveis de aluguel já existentes.

O outro lado para os proprietários é a manutenção.

O outro lado para os proprietários é a manutenção. Eletrodomésticos, telhados e sistemas de aquecimento custam mais para substituir enquanto durarem as tarifas e a falta de mão de obra.

03 — Os mercados

O Meio-Oeste e o Nordeste estão na frente

No país como um todo, os preços dos imóveis subiram apenas 1,9% nos 12 meses até julho de 2026. Esse número esconde uma grande diferença entre regiões. Chicago (+6,9%), Nova York (+5,8%) e Cleveland (+4,2%) foram as três cidades mais fortes entre as 20 do índice (S&P Cotality Case-Shiller, setembro de 2026). Boa parte do Oeste e do Sun Belt teve desempenho mais fraco, uma tendência que começou antes de 2025.

Os aluguéis seguem o mesmo padrão (Zillow, outubro de 2026).

Região metropolitana Valor do imóvel, var. anual Aluguel, var. anual Aluguel típico Rendimento bruto
Chicago +5,1% +4,7% US$2.163 7,2%
Cleveland +3,8% +4,5% US$1.440 6,9%
Nova York +4,8% +4,2% US$3.546 5,8%
Detroit +1,5% +4,2% US$1.514 6,9%
Filadélfia +2,4% +3,3% US$1.903 5,9%
Miami +0,9% +1,8% US$2.654 6,7%
San Antonio −1,9% −0,7% US$1.415 6,2%
Estados Unidos +1,0% +2,7% US$1.932 6,3%

Fonte: Zillow, dados de setembro de 2026. O rendimento bruto é um cálculo da Bricksave: o aluguel típico de um ano dividido pelo valor típico do imóvel, antes dos custos.

Chicago combina a maior valorização com o maior rendimento bruto dos três mercados principais. Cleveland tem os preços de entrada mais baixos, mas o número de imóveis à venda subiu 16,6%, o que pode desacelerar a valorização no próximo ano. San Antonio ainda está absorvendo uma onda de oferta nova, com valores e aluguéis em queda.
04 — Impostos e novas regras

Um regime tributário mais favorável e um novo limite aos grandes compradores

A One Big Beautiful Bill Act, sancionada em 4 de julho de 2025, tornou permanente a depreciação acelerada de 100% e manteve sem mudanças as trocas 1031 (CLA, julho de 2025). Um imposto de "retaliação" proposto contra investidores de certos países, conhecido como Seção 899, ficou fora da lei final. O FIRPTA, regime de retenção para vendedores estrangeiros, não mudou.

Uma fileira de sobrados geminados coloridos, com garagem, em uma rua residencial
Sobrados geminados em uma rua residencial. Foto: Marcus Lenk / Unsplash

Outra lei, a 21st Century ROAD to Housing Act, proíbe investidores que controlam 350 ou mais imóveis de comprar casas unifamiliares, incluindo duplex (Morgan Lewis, julho de 2026). A proibição entra em vigor em 7 de janeiro de 2027, e o Departamento do Tesouro publicou sua proposta de regulamentação em 22 de outubro (The Spokesman-Review, outubro de 2026). Ela mira os maiores compradores institucionais, e sua forma final depende dessa regulamentação.

05 — O olhar latino-americano

O que isso significa para investidores na América Latina

Se a sua renda é em reais ou pesos, o dólar importa tanto quanto o imóvel. O real ficou em média em 5,14 por dólar em setembro de 2026, contra 5,36 um ano antes. O peso mexicano ficou em média em 17,27, contra 18,48 (Federal Reserve, outubro de 2026). Uma moeda local mais forte reduz o valor do aluguel e dos ganhos em USD quando você os converte. Também torna mais barato comprar imóveis nos EUA hoje.

Compradores estrangeiros adquiriram US$45,3 bilhões em imóveis nos EUA nos 12 meses até março de 2026, queda de 19,1%, e o México foi uma das duas principais origens em número de imóveis (NAR, julho de 2026).

Para o futuro, a Fannie Mae prevê juros de hipoteca de cerca de 7,5% ao longo de 2027 e valorização nacional dos imóveis de 0,6% naquele ano (Fannie Mae via Florida Realtors, outubro de 2026). Isso aponta para valorização lenta no país, demanda estável por aluguel e custos que merecem atenção. As previsões mudam: a Fannie Mae elevou sua projeção de juros para 2027 em 0,8 ponto percentual em um único mês.

Metas e resultados

Metas não são resultados. O retorno médio anual do portfólio da Bricksave nos EUA foi de 7,65% no terceiro trimestre de 2026 (dados financeiros dos imóveis da Bricksave, outubro de 2026). Compare qualquer retorno tanto em USD quanto na sua própria moeda.

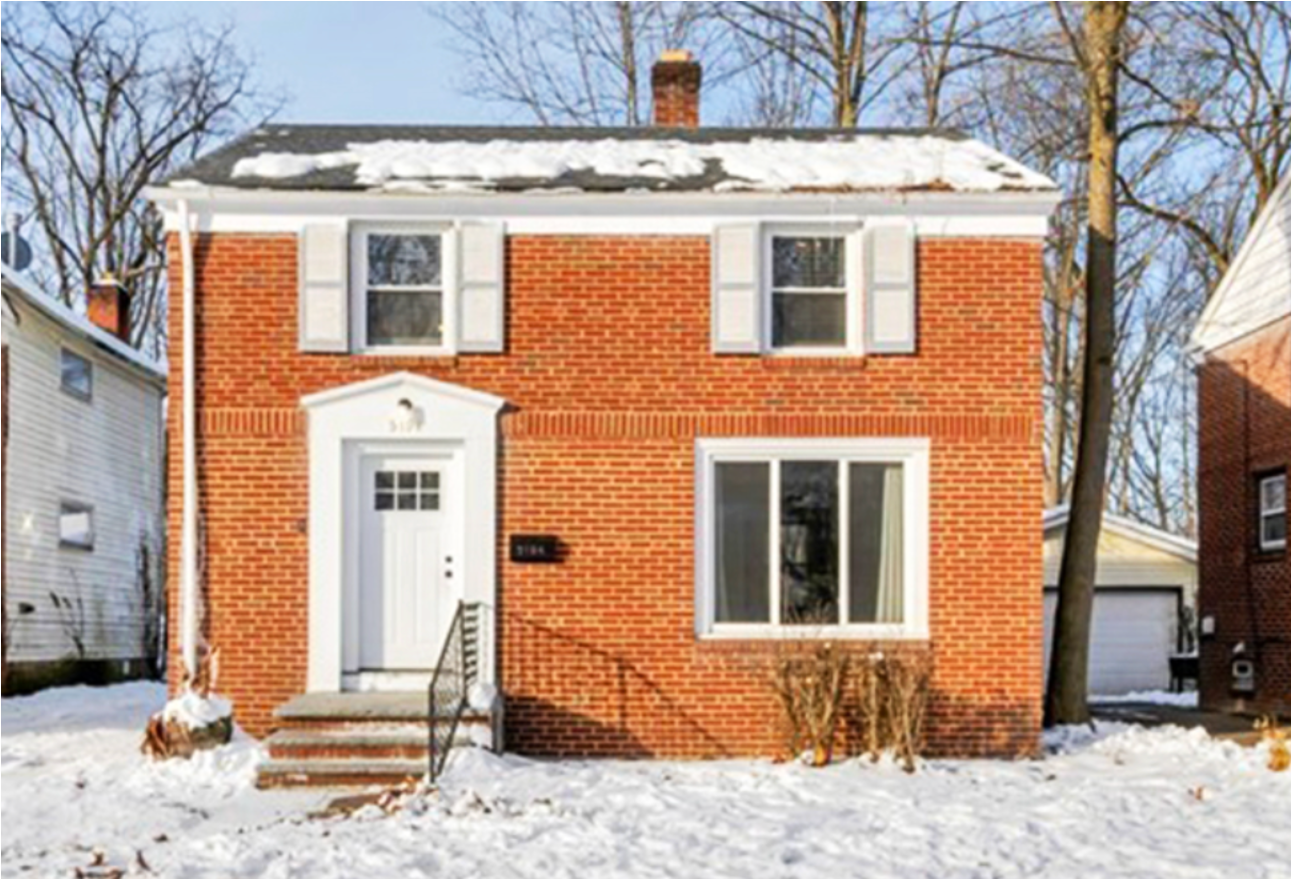
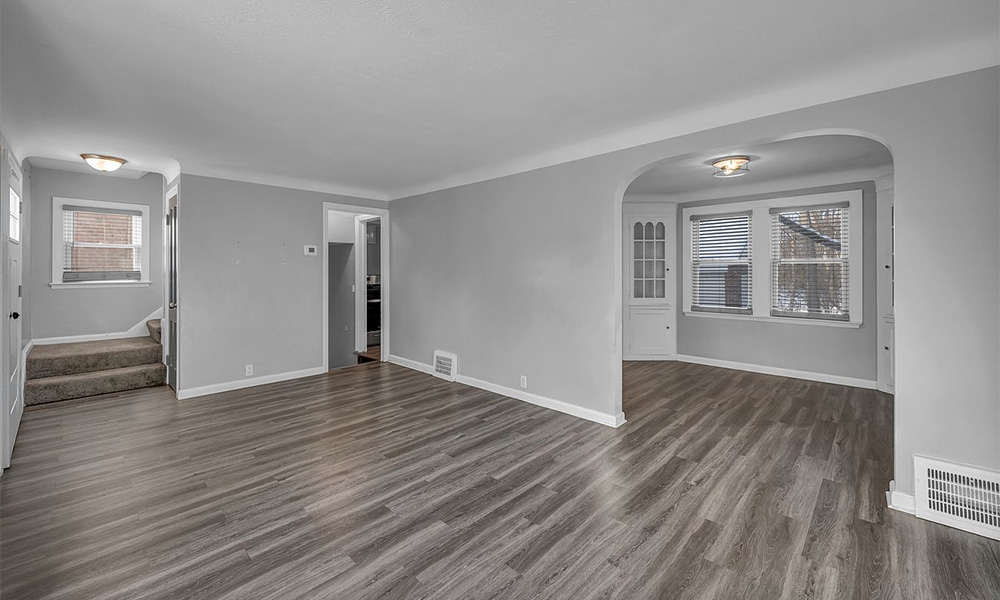
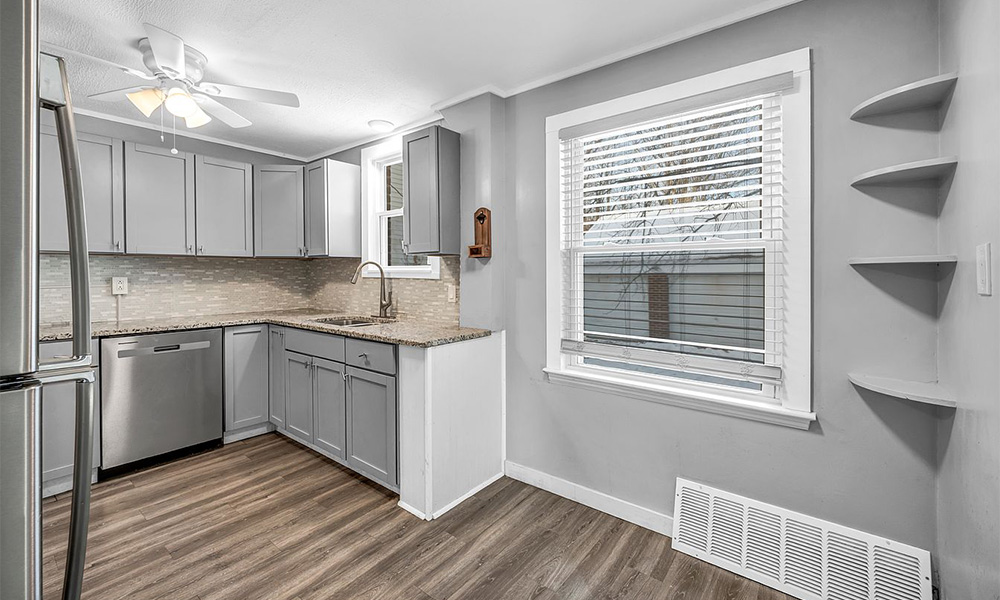
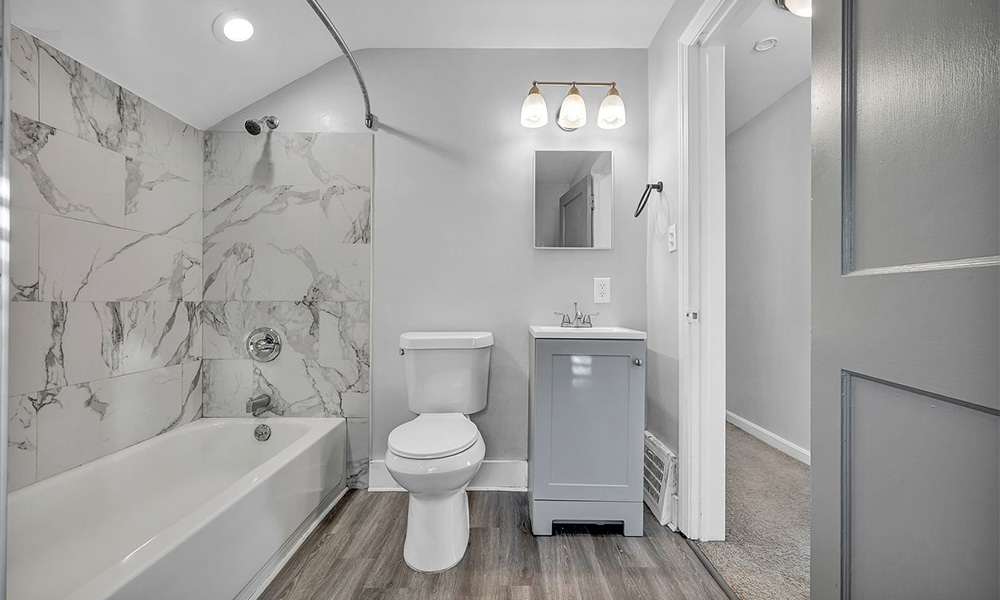
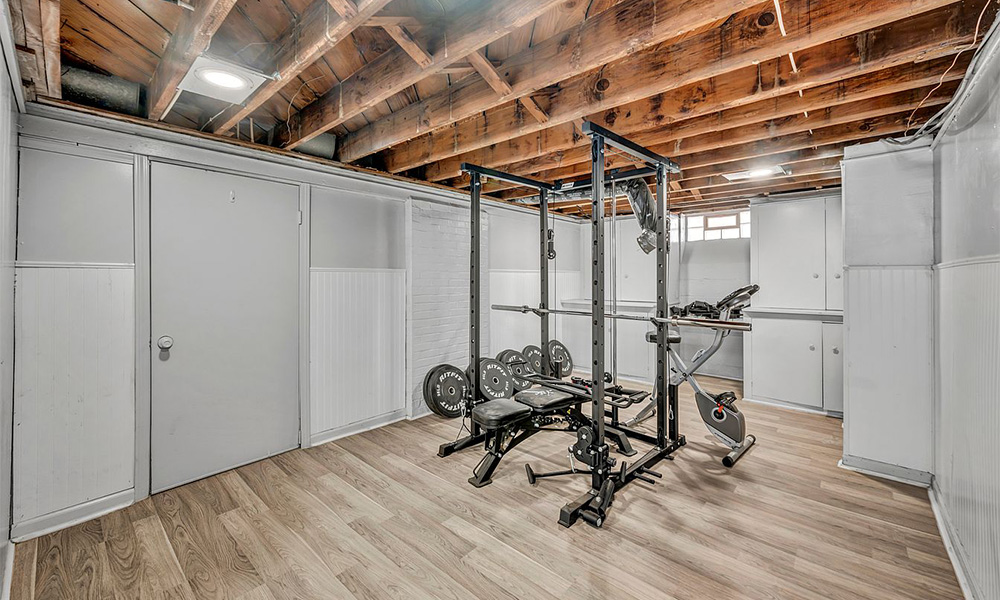
Aberta · Propriedade fracionadaCasa unifamiliar de tijolos vermelhos reformada em S. Euclid, ClevelandSala de estar e jantar integradas com piso restauradoCozinha reformada com bancadas de granito e eletrodomésticos de aço inoxBanheiro reformado com revestimento estilo mármore na banheiraPorão acabado montado como academia
A oportunidade

S. Euclid, Cleveland

Casa unifamiliar reformada · estratégia de aluguel e reforma · prazo de 4 anos

10,42%*
Retorno total alvo ao ano
5,00%*
Renda de aluguel, paga mensalmente em USD
5,42%*
Valorização anual alvo
US$195.200
Meta de propriedade fracionada
Invista a partir de US$1.000 — todos os custos incluídos na meta
Ver imóvel

*As projeções são estimativas e não são um indicador confiável de desempenho. Os retornos-alvo dependem do desempenho de cada imóvel. São projeções, não garantias. Seu capital está em risco.

Nota sobre risco

As políticas podem mudar rápido, e metas não são promessas

Os investimentos fracionados são mantidos por um prazo fixo; a revenda privada pela plataforma pode ser possível, mas não é garantida. A renda de aluguel depende da ocupação, e a valorização depende das condições de mercado na saída, incluindo juros e decisões de política que podem mudar sem muito aviso. Os retornos convertidos para a sua moeda também dependem do câmbio. Os retornos-alvo refletem o desempenho de cada imóvel, e o retorno médio anual do portfólio da Bricksave nos EUA foi de 7,65% no terceiro trimestre de 2026. Seu capital está em risco.

Clique aqui para ver informações detalhadas sobre os riscos do investimento imobiliário

Fontes

  • Freddie Mac , pesquisa de taxas de hipoteca Primary Mortgage Market Survey (outubro de 2026)
  • Federal Reserve , comunicado do FOMC (setembro de 2026)
  • US Bureau of Labor Statistics (BLS) , índice de preços ao consumidor (outubro de 2026)
  • Mortgage.news , índice de demanda por aluguel da Zillow (outubro de 2026)
  • NAHB , fiscalização migratória e mão de obra da construção (setembro de 2026)
  • Mortgage News Daily , início e conclusão de obras do Census Bureau (outubro de 2026)
  • NAHB , índice NAHB/Wells Fargo do mercado imobiliário (outubro de 2026)
  • S&P Cotality Case-Shiller , índices de preços de imóveis, dados de julho (setembro de 2026)
  • Zillow , valores de imóveis e aluguéis por região metropolitana (outubro de 2026)
  • CLA , One Big Beautiful Bill Act e o setor imobiliário (julho de 2025)
  • Morgan Lewis , 21st Century ROAD to Housing Act (julho de 2026)
  • The Spokesman-Review , proposta de regulamentação do Tesouro sobre grandes investidores (outubro de 2026)
  • Federal Reserve , taxas de câmbio G.5 (outubro de 2026)
  • NAR , transações internacionais de imóveis residenciais nos EUA (julho de 2026)
  • Florida Realtors , previsão da Fannie Mae Economic and Strategic Research (outubro de 2026)
  • Bricksave , dados financeiros de S. Euclid (julho de 2026) e retorno do portfólio nos EUA (outubro de 2026)

COMPARTILHAR ESTE ARTIGO

O investimento está associado a riscos, incluindo a perda de capital e a falta de liquidez. Leia nossa Advertência de Riscos antes de investir.