Costos más altos, rentas más firmes: el segundo mandato de Trump y la vivienda en alquiler en EE. UU.

Ruben Pueyo profile image

Por Ruben Pueyo | Bricksave

Octubre 29, 2026

Noticias > Artículo de Blog > Costos más altos, rentas más firmes: …

Las tasas hipotecarias volvieron a superar el 7%, los costos de construcción suben y se terminan menos viviendas nuevas. Esto es lo que 21 meses de cambios de política han significado para los precios, las rentas y los rendimientos en los mercados de EE. UU. donde invierte Bricksave.

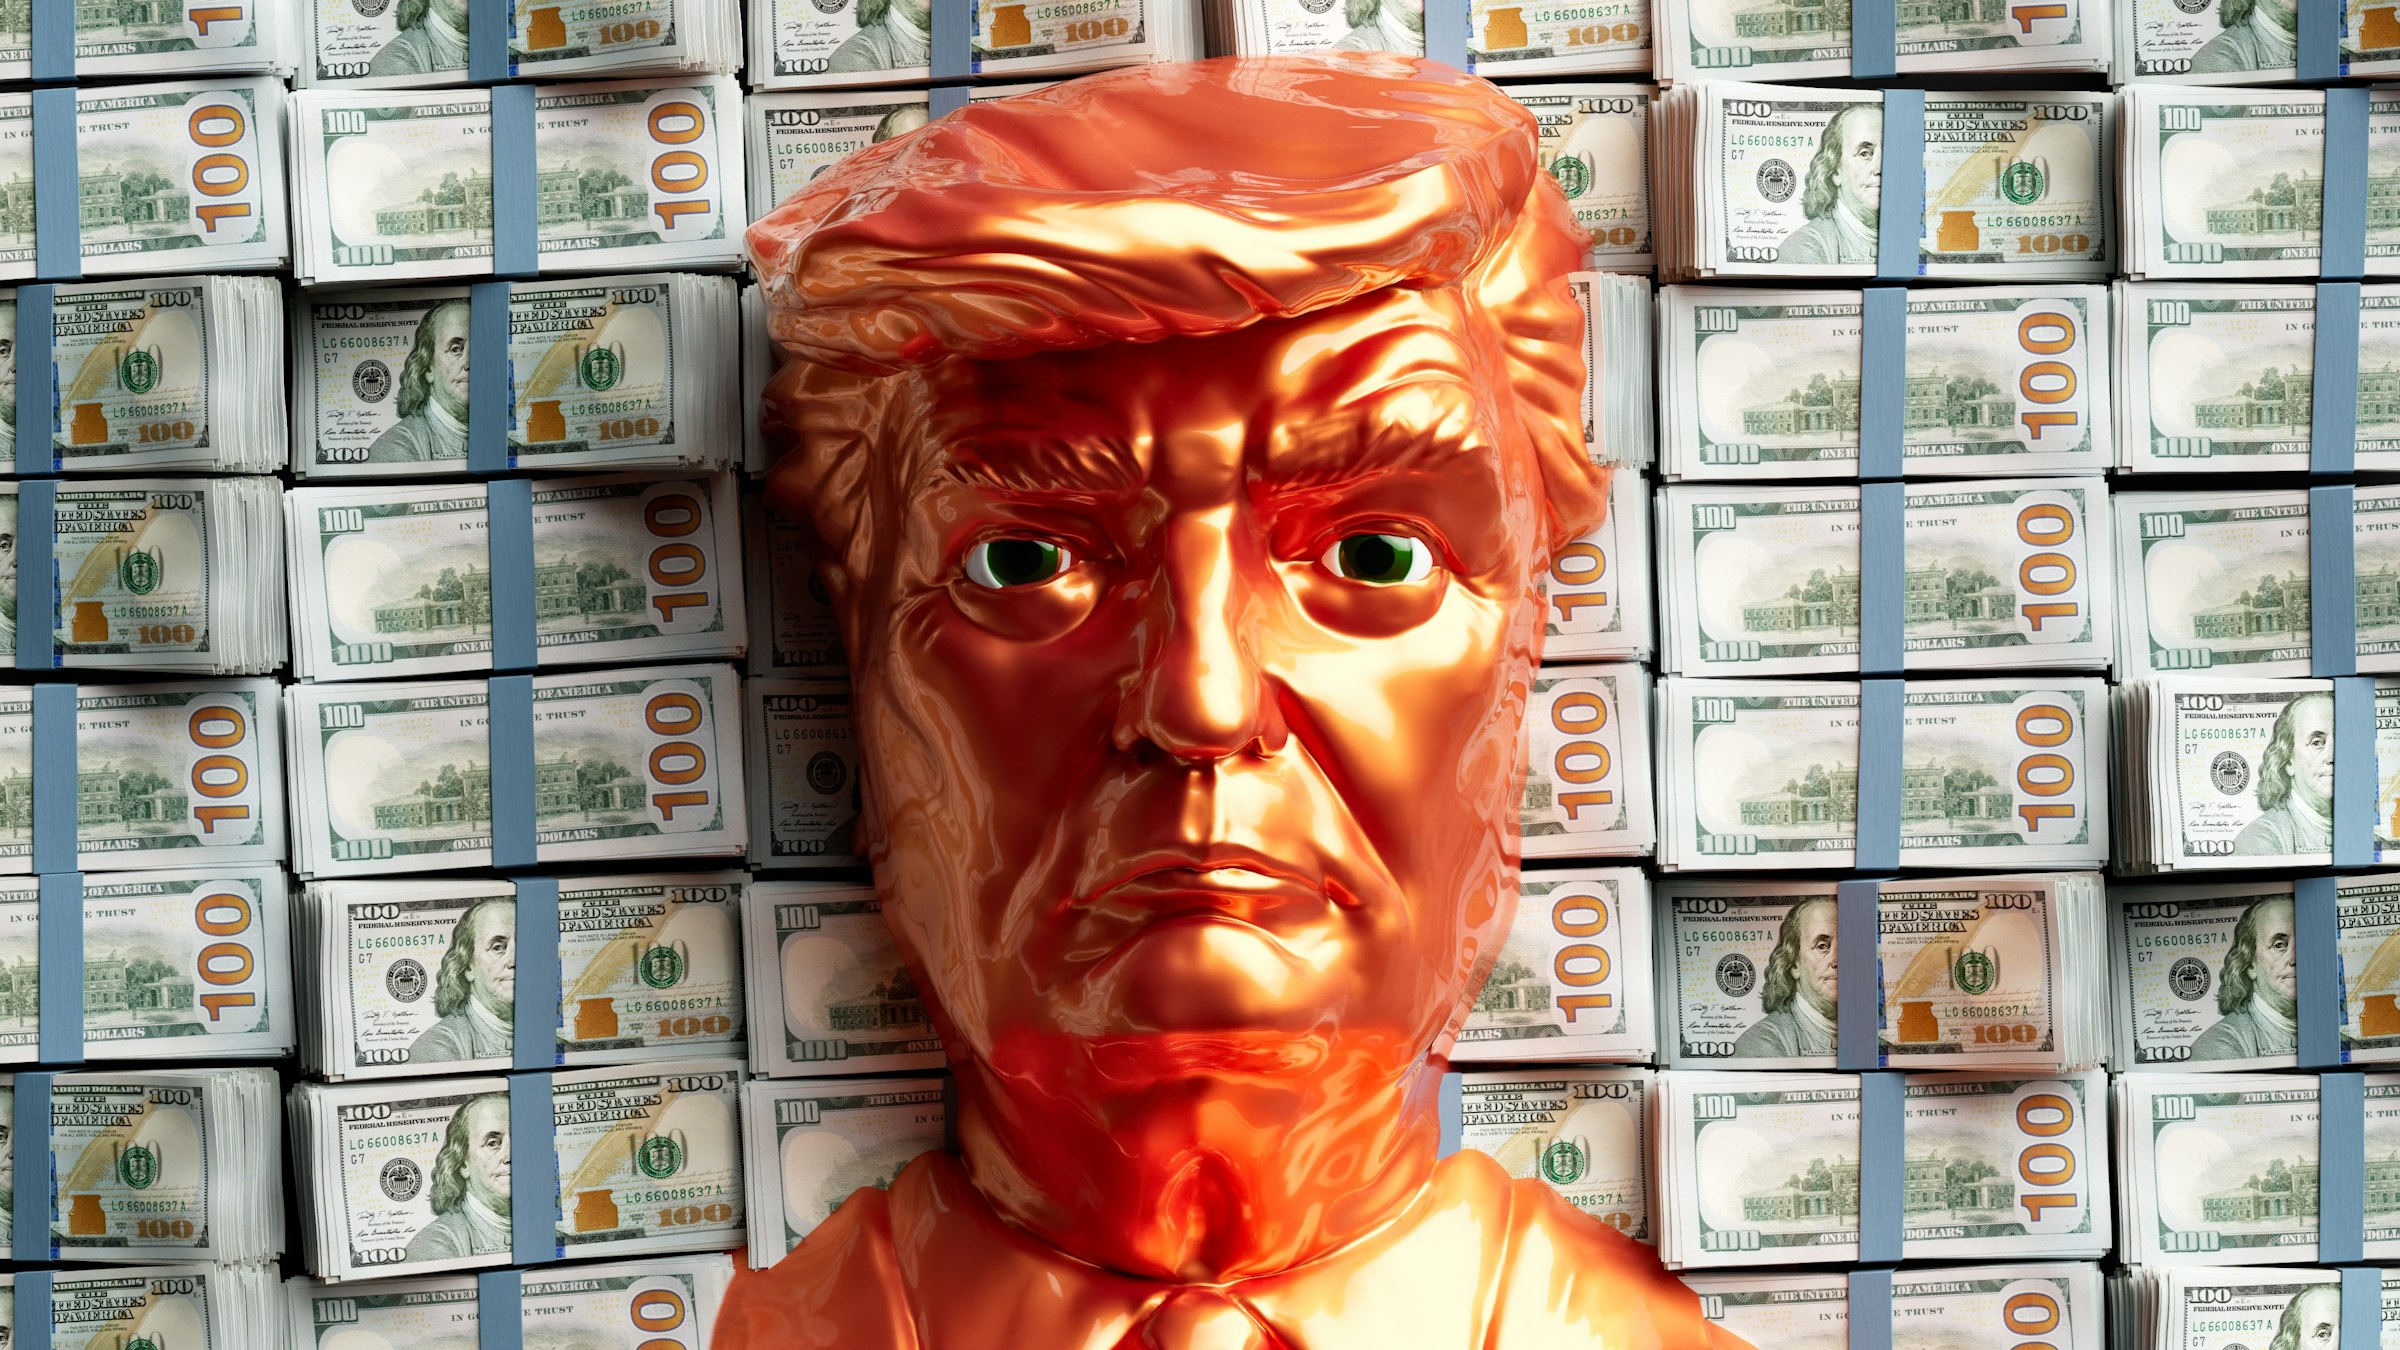
Busto dorado de Donald Trump frente a fajos de billetes de US$100
A 21 meses del inicio del segundo mandato de Donald Trump, sus políticas sobre aranceles, inmigración e impuestos están cambiando el costo de tener y alquilar vivienda en EE. UU.

A 21 meses del inicio del segundo mandato de Donald Trump, el mayor cambio para la vivienda en alquiler en EE. UU. han sido los costos, no la demanda. Un crédito más caro, materiales más caros y menos viviendas nuevas han mantenido a más hogares alquilando.

Este artículo muestra qué dicen los datos desde enero de 2025, qué políticas probablemente contribuyeron y qué tiene poco que ver con Washington. Nos centramos en los mercados de viviendas unifamiliares en alquiler donde invierte Bricksave, Chicago, Cleveland y Nueva York, con una mirada más breve a Detroit, Filadelfia, San Antonio y Miami. Si el modelo es nuevo para ti, empieza por cómo funciona la inversión inmobiliaria fraccionada.

01 — Tasas de interés

Las tasas hipotecarias bajaron y luego volvieron a subir

El crédito no se ha abaratado. La tasa hipotecaria fija a 30 años promedió un 7,04% a mediados de enero de 2025 y un 7,32% el 22 de octubre de 2026. Entre ambas fechas bajó al 6,06% en enero de 2026, su nivel más bajo en tres años (Freddie Mac, octubre de 2026).

La Reserva Federal recortó su tasa de referencia tres veces a fines de 2025 y la subió en septiembre de 2026, su primer aumento desde 2023 (Reserva Federal, septiembre de 2026). El detonante fue la inflación: los precios al consumidor subieron un 3,7% en los doce meses a septiembre, impulsados por la energía (BLS, octubre de 2026). Las tasas hipotecarias siguen más de cerca al rendimiento del bono del Tesoro a 10 años, hoy cerca del 5%, que a la propia tasa de la Fed.

Las tasas altas perjudican a los compradores, pero mantienen a los inquilinos alquilando.

Para los propietarios de viviendas en alquiler, el efecto va en ambos sentidos. Las tasas altas limitan el aumento de precios y encarecen el apalancamiento. Las tasas altas perjudican a los compradores, pero mantienen a los inquilinos alquilando. La demanda de viviendas unifamiliares en alquiler subió un 21,6% interanual en septiembre (Zillow vía Mortgage.news, octubre de 2026).

02 — Costos y oferta

Los aranceles y la falta de mano de obra frenan la construcción

Los aranceles sobre la madera, el acero, el aluminio y otros materiales han elevado el costo de construir y renovar. La mano de obra es la segunda presión. Los inmigrantes representan más de una cuarta parte de los trabajadores de la construcción, y la Asociación Nacional de Constructores de Viviendas (NAHB) estima un déficit de unos 300.000 trabajadores, agravado por un mayor control migratorio (NAHB, septiembre de 2026).

Varias casas con estructura de madera en construcción en un nuevo desarrollo residencial
Viviendas nuevas en construcción. El aumento de los costos de materiales y mano de obra está frenando el ritmo de construcción. Foto: Troy Mortier / Unsplash

El resultado es menos oferta nueva. Las viviendas terminadas cayeron un 14,0% en los doce meses a septiembre de 2026 (datos de la Oficina del Censo de EE. UU. vía Mortgage News Daily, octubre de 2026). La confianza de los constructores cayó a 29, su nivel más bajo desde junio de 2012, y los constructores señalan mayores costos de crédito, materiales y diésel (NAHB, octubre de 2026).

No todo se debe a la política. El auge de construcción de departamentos de 2021–2024, que contuvo las rentas durante 2025, ya se estaba agotando tras las subidas de tasas de la Fed de 2022–2023. Menos viviendas terminadas significan hoy menos competencia para las viviendas en alquiler existentes.

La otra cara para los propietarios es el mantenimiento.

La otra cara para los propietarios es el mantenimiento. Electrodomésticos, techos y sistemas de calefacción cuestan más de reemplazar mientras duren los aranceles y la falta de mano de obra.

03 — Los mercados

El Medio Oeste y el Noreste van a la cabeza

A nivel nacional, los precios de la vivienda subieron apenas un 1,9% en los doce meses a julio de 2026. Esa cifra esconde una gran diferencia entre regiones. Chicago (+6,9%), Nueva York (+5,8%) y Cleveland (+4,2%) fueron las tres ciudades más fuertes de las 20 del índice (S&P Cotality Case-Shiller, septiembre de 2026). Gran parte del Oeste y del Sun Belt ha ido más débil, una tendencia que empezó antes de 2025.

Las rentas siguen el mismo patrón (Zillow, octubre de 2026).

Área metropolitana Valor de la vivienda, var. interanual Renta, var. interanual Renta típica Rendimiento bruto
Chicago +5,1% +4,7% US$2.163 7,2%
Cleveland +3,8% +4,5% US$1.440 6,9%
Nueva York +4,8% +4,2% US$3.546 5,8%
Detroit +1,5% +4,2% US$1.514 6,9%
Filadelfia +2,4% +3,3% US$1.903 5,9%
Miami +0,9% +1,8% US$2.654 6,7%
San Antonio −1,9% −0,7% US$1.415 6,2%
Estados Unidos +1,0% +2,7% US$1.932 6,3%

Fuente: Zillow, datos de septiembre de 2026. El rendimiento bruto es un cálculo de Bricksave: la renta típica de un año dividida por el valor típico de la vivienda, antes de costos.

Chicago combina el mayor aumento de precios con el rendimiento bruto más alto de los tres mercados principales. Cleveland tiene los precios de entrada más bajos, pero las viviendas en venta allí aumentaron un 16,6%, lo que podría frenar el alza de precios el próximo año. San Antonio todavía está absorbiendo una ola de oferta nueva, con valores y rentas en baja.
04 — Impuestos y nuevas reglas

Un régimen fiscal más favorable y un nuevo límite a los grandes compradores

La One Big Beautiful Bill Act, firmada el 4 de julio de 2025, hizo permanente la depreciación acelerada del 100% y dejó sin cambios los intercambios 1031 (CLA, julio de 2025). Un impuesto de "represalia" propuesto contra inversionistas de ciertos países, conocido como Sección 899, quedó fuera de la ley final. FIRPTA, el régimen de retención para vendedores extranjeros, no cambió.

Una hilera de casas adosadas de colores, de dos pisos y con garaje, en una calle residencial
Casas adosadas en una calle residencial. Foto: Marcus Lenk / Unsplash

Otra ley, la 21st Century ROAD to Housing Act, prohíbe a los inversionistas que controlan 350 o más viviendas comprar viviendas unifamiliares, incluidos los dúplex (Morgan Lewis, julio de 2026). La prohibición entra en vigor el 7 de enero de 2027, y el Departamento del Tesoro publicó su propuesta de reglamento el 22 de octubre (The Spokesman-Review, octubre de 2026). Está dirigida a los mayores compradores institucionales, y su forma final depende de ese reglamento.

05 — La mirada latinoamericana

Qué significa para los inversionistas en América Latina

Si tus ingresos son en reales o pesos, el dólar importa tanto como la propiedad. El real brasileño promedió 5,14 por dólar en septiembre de 2026, frente a 5,36 un año antes. El peso mexicano promedió 17,27, frente a 18,48 (Reserva Federal, octubre de 2026). Una moneda local más fuerte reduce el valor de las rentas y ganancias en USD cuando las conviertes. También abarata hoy la compra de propiedades en EE. UU.

Los compradores extranjeros adquirieron viviendas en EE. UU. por US$45.300 millones en los doce meses a marzo de 2026, un 19,1% menos, y México fue uno de los dos principales orígenes por número de viviendas (NAR, julio de 2026).

De cara al futuro, Fannie Mae prevé tasas hipotecarias de alrededor del 7,5% durante 2027 y un aumento nacional de precios de la vivienda del 0,6% ese año (Fannie Mae vía Florida Realtors, octubre de 2026). Eso apunta a un alza lenta de precios a nivel nacional, una demanda de alquiler estable y costos que conviene vigilar. Los pronósticos cambian: Fannie Mae subió su previsión de tasas para 2027 en 0,8 puntos porcentuales en un solo mes.

Objetivos y resultados

Los objetivos no son resultados. La rentabilidad anual promedio de la cartera de Bricksave en EE. UU. fue del 7,65% en el tercer trimestre de 2026 (datos financieros de propiedades de Bricksave, octubre de 2026). Compara cualquier rentabilidad tanto en USD como en tu propia moneda.

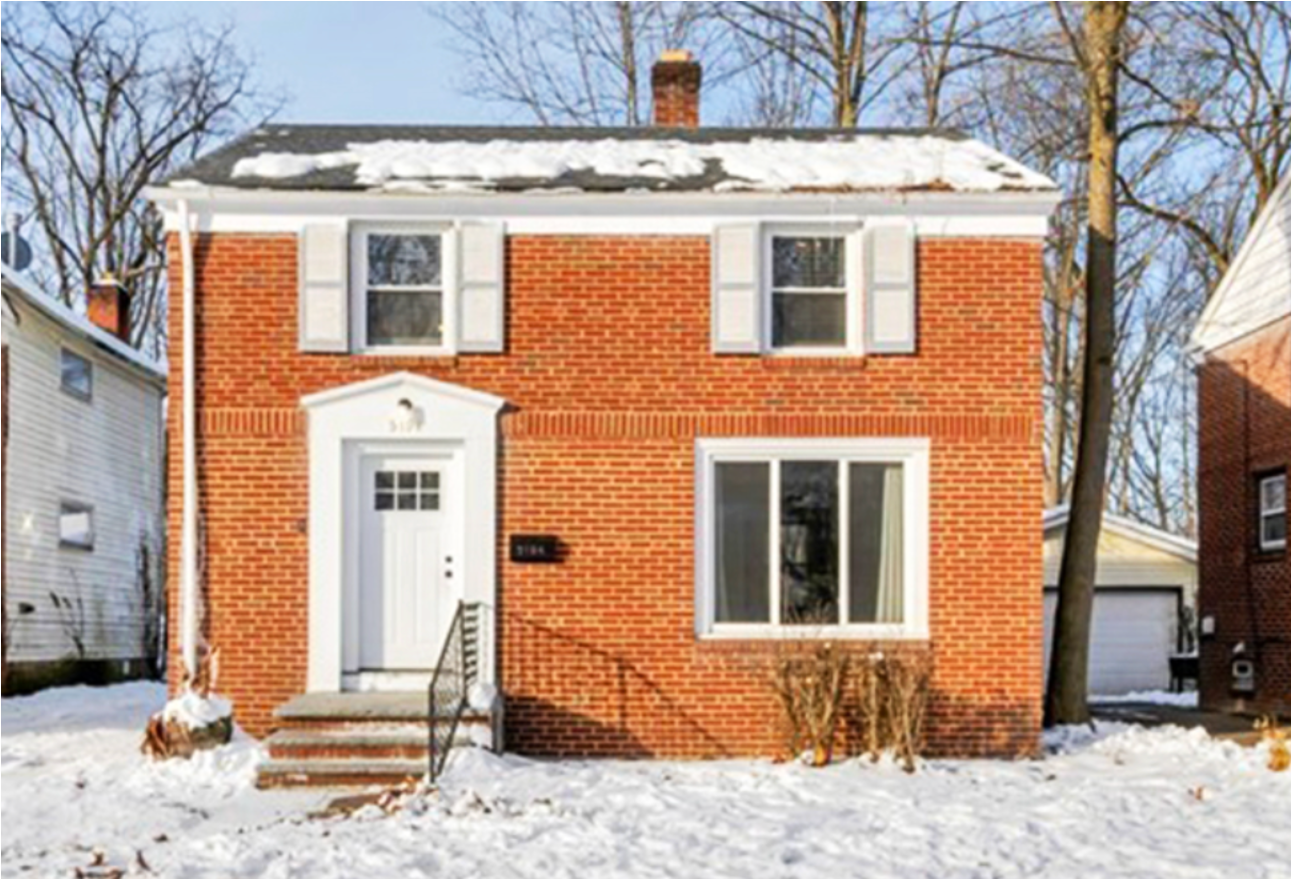
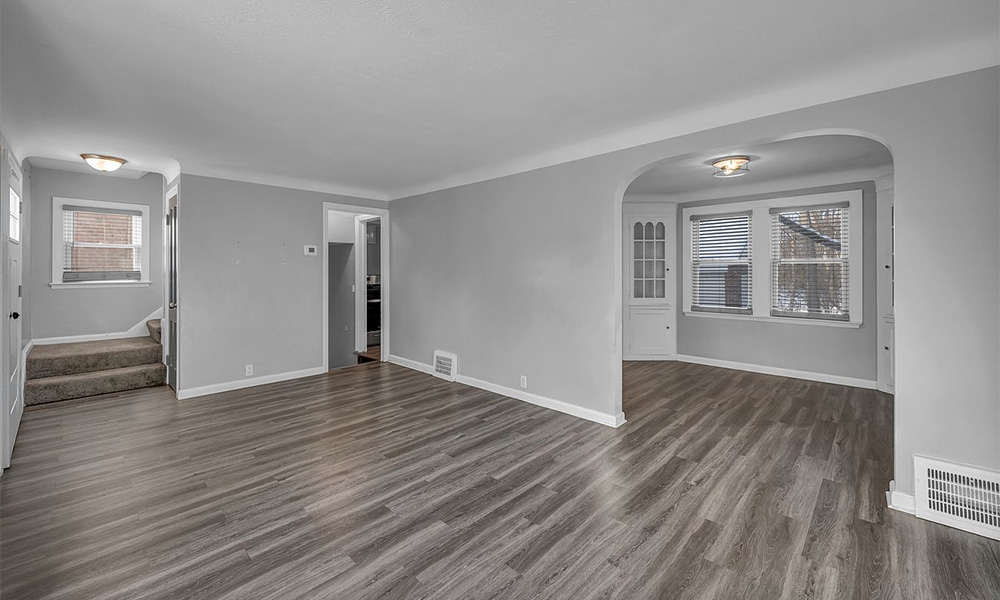
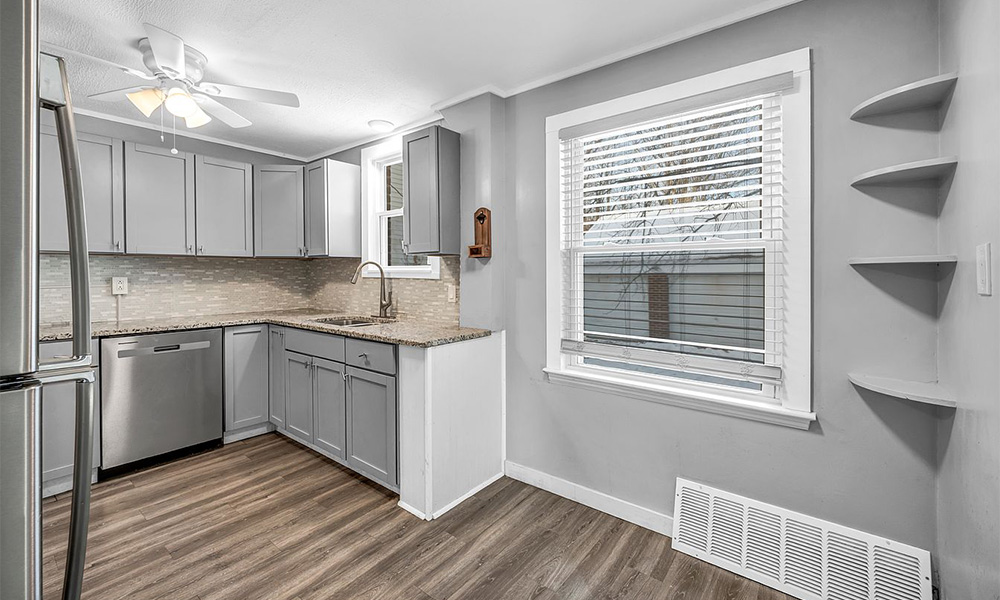
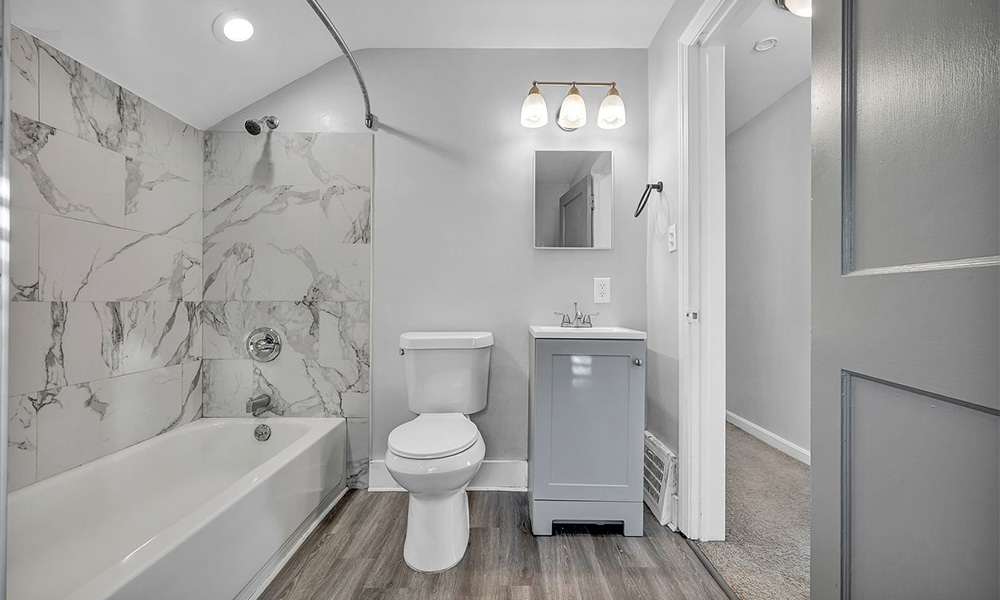
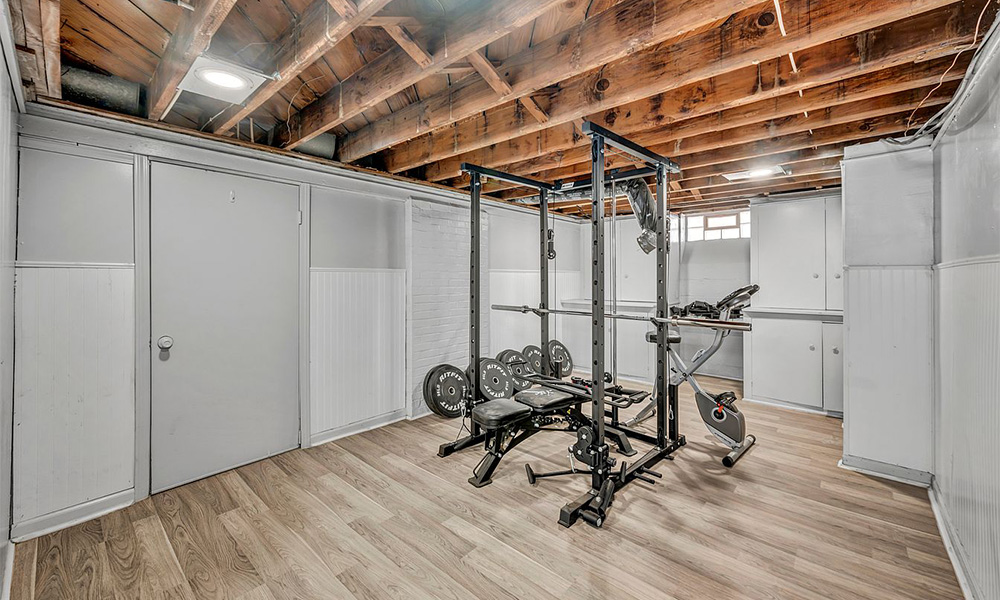
Abierta · Propiedad fraccionadaCasa unifamiliar de ladrillo rojo renovada en S. Euclid, ClevelandSala y comedor integrados con pisos restauradosCocina renovada con encimeras de granito y electrodomésticos de acero inoxidableBaño renovado con revestimiento de azulejos estilo mármol en la tinaSótano terminado acondicionado como gimnasio
La oportunidad

S. Euclid, Cleveland

Casa unifamiliar renovada · estrategia de alquiler y renovación · plazo de 4 años

10,42%*
Rentabilidad total objetivo anual
5,00%*
Renta por alquiler, pagada mensualmente en USD
5,42%*
Revalorización anual objetivo
US$195.200
Objetivo de propiedad fraccionada
Invierte desde US$1.000 — todos los costos incluidos en el objetivo
Ver propiedad

*Las proyecciones son estimaciones y no son un indicador fiable de rentabilidad. La rentabilidad objetivo depende del desempeño de cada propiedad. Son proyecciones, no garantías. Tu capital está en riesgo.

Nota sobre el riesgo

Las políticas pueden cambiar rápido, y los objetivos no son promesas

Las inversiones fraccionadas se mantienen durante un plazo fijo; la reventa privada a través de la plataforma puede ser posible, pero no está garantizada. Los ingresos por alquiler dependen de la ocupación, y la revalorización depende de las condiciones del mercado al momento de la venta, incluidas las tasas de interés y decisiones de política que pueden cambiar con poco aviso. Las rentabilidades convertidas a tu moneda también dependen del tipo de cambio. La rentabilidad objetivo refleja el desempeño de cada propiedad, y la rentabilidad anual promedio de la cartera de Bricksave en EE. UU. fue del 7,65% en el tercer trimestre de 2026. Tu capital está en riesgo.

Haz clic aquí para ver información detallada sobre los riesgos de invertir en bienes raíces

Fuentes

  • Freddie Mac , encuesta de tasas hipotecarias Primary Mortgage Market Survey (octubre de 2026)
  • Reserva Federal , comunicado del FOMC (septiembre de 2026)
  • Oficina de Estadísticas Laborales de EE. UU. (BLS) , índice de precios al consumidor (octubre de 2026)
  • Mortgage.news , índice de demanda de alquiler de Zillow (octubre de 2026)
  • NAHB , control migratorio y mano de obra de la construcción (septiembre de 2026)
  • Mortgage News Daily , inicios y terminaciones de viviendas de la Oficina del Censo (octubre de 2026)
  • NAHB , índice NAHB/Wells Fargo del mercado de vivienda (octubre de 2026)
  • S&P Cotality Case-Shiller , índices de precios de la vivienda, datos de julio (septiembre de 2026)
  • Zillow , valores de vivienda y rentas por área metropolitana (octubre de 2026)
  • CLA , One Big Beautiful Bill Act y el sector inmobiliario (julio de 2025)
  • Morgan Lewis , 21st Century ROAD to Housing Act (julio de 2026)
  • The Spokesman-Review , propuesta de reglamento del Tesoro sobre grandes inversionistas (octubre de 2026)
  • Reserva Federal , tipos de cambio G.5 (octubre de 2026)
  • NAR , transacciones internacionales en vivienda de EE. UU. (julio de 2026)
  • Florida Realtors , pronóstico de Fannie Mae Economic and Strategic Research (octubre de 2026)
  • Bricksave , datos financieros de S. Euclid (julio de 2026) y rentabilidad de la cartera en EE. UU. (octubre de 2026)

COMPARTIR ESTE ARTÍCULO

La inversión conlleva riesgos, incluida la pérdida de capital y la falta de liquidez. Lee nuestra Advertencia de Riesgo antes de invertir.